Vay thế chấp sổ tiết kiệm là hình thức vay vốn trong đó người vay dùng chính sổ (hoặc tài khoản) tiết kiệm của mình làm tài sản bảo đảm cho khoản vay. Đây là giải pháp được nhiều người lựa chọn khi cần tiền gấp nhưng không muốn tất toán sổ trước hạn, bởi tất toán sớm thường khiến bạn mất phần lớn tiền lãi đã tích lũy. Với hình thức này, bạn vừa có tiền dùng ngay, vừa giữ được khoản tiết kiệm và tiền lãi.

Vay thế chấp sổ tiết kiệm là gì?
Khi vay thế chấp sổ tiết kiệm, bạn cầm cố giá trị sổ để nhận một khoản vay. Trong thời gian vay, sổ tiết kiệm được phong tỏa làm bảo đảm và bạn vẫn tiếp tục được hưởng lãi gửi theo kỳ hạn ban đầu. Khi trả hết khoản vay, sổ được giải tỏa và bạn nhận lại như bình thường.

Lợi ích của vay thế chấp sổ tiết kiệm
- Không mất lãi tiết kiệm: Bạn không phải tất toán sổ trước hạn nên vẫn hưởng lãi gửi.
- Hạn mức cao: Vì có tài sản bảo đảm rõ ràng, hạn mức vay có thể lên tới 90% đến 100% giá trị sổ.
- Thủ tục nhanh gọn: Hồ sơ đơn giản, giải ngân nhanh vì tài sản bảo đảm dễ định giá.
- Lãi suất hợp lý: Lãi vay thường chỉ nhỉnh hơn lãi gửi vài phần trăm.

Thủ tục vay thế chấp sổ tiết kiệm
Thủ tục thường khá đơn giản, bao gồm các bước cơ bản:
- Bước 1: Chuẩn bị sổ tiết kiệm và giấy tờ tùy thân (căn cước công dân).
- Bước 2: Đăng ký nhu cầu vay, xác định hạn mức và thời hạn mong muốn.
- Bước 3: Ký hợp đồng vay và phong tỏa sổ tiết kiệm làm bảo đảm.
- Bước 4: Nhận tiền giải ngân, trả gốc và lãi theo thỏa thuận để giải tỏa sổ.
Lãi suất vay thế chấp sổ tiết kiệm
Lãi suất vay thường được tính dựa trên lãi suất gửi của chính sổ tiết kiệm cộng thêm một biên độ nhất định. Nhờ có tài sản bảo đảm chắc chắn, mức lãi này thường thấp hơn nhiều so với vay tín chấp. Bạn nên hỏi rõ cách tính lãi, các loại phí và tổng số tiền phải trả khi đến hạn trước khi ký.
Lưu ý quan trọng khi vay
Dù là hình thức vay an toàn, bạn vẫn cần cân nhắc kỹ:
- Chỉ vay trong khả năng trả nợ để tránh nguy cơ mất khoản tiết kiệm khi không trả được.
- Đọc kỹ điều khoản về thời hạn, lãi suất và phí phạt trả chậm.
- Ưu tiên vay tại tổ chức uy tín, hợp đồng minh bạch.
- Cân nhắc thời hạn vay phù hợp với kỳ hạn của sổ tiết kiệm.

Quản lý các khoản vay hiệu quả
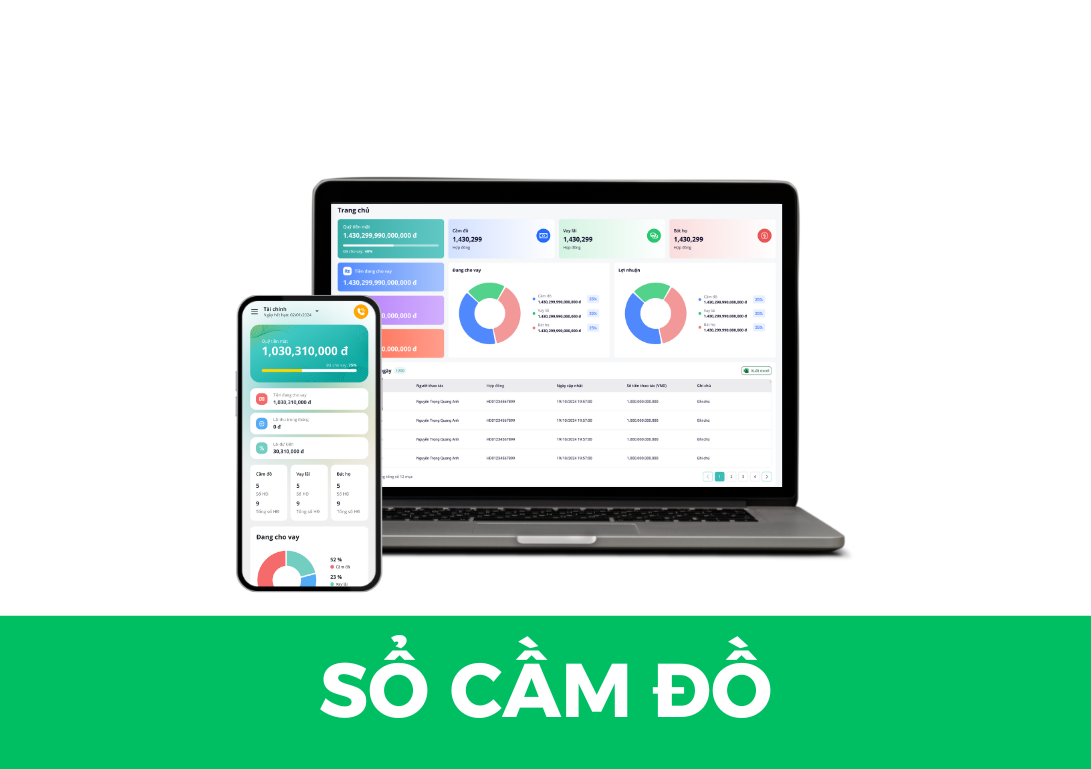
Với các cơ sở cho vay cầm cố, việc quản lý nhiều loại tài sản bảo đảm khác nhau đòi hỏi sự chặt chẽ. Phần mềm Sổ Cầm Đồ giúp lưu hồ sơ khoản vay, tính lãi tự động, nhắc nợ đúng hạn và báo cáo minh bạch, giúp quản lý các hợp đồng vay một cách chính xác và chuyên nghiệp.
Câu hỏi thường gặp
Vay thế chấp sổ tiết kiệm có cần chứng minh thu nhập không?
Thường không cần, vì khoản vay đã được bảo đảm bằng chính sổ tiết kiệm có giá trị rõ ràng.
Đang vay thế chấp sổ thì có rút được tiền tiết kiệm không?
Không. Trong thời gian vay, sổ bị phong tỏa làm bảo đảm; bạn chỉ rút được sau khi trả hết khoản vay và giải tỏa sổ.
Vay thế chấp sổ tiết kiệm là giải pháp linh hoạt giúp bạn có vốn nhanh mà vẫn giữ được khoản tích lũy. Hãy đọc kỹ hợp đồng và chỉ vay trong khả năng chi trả để an toàn về tài chính.